|
|
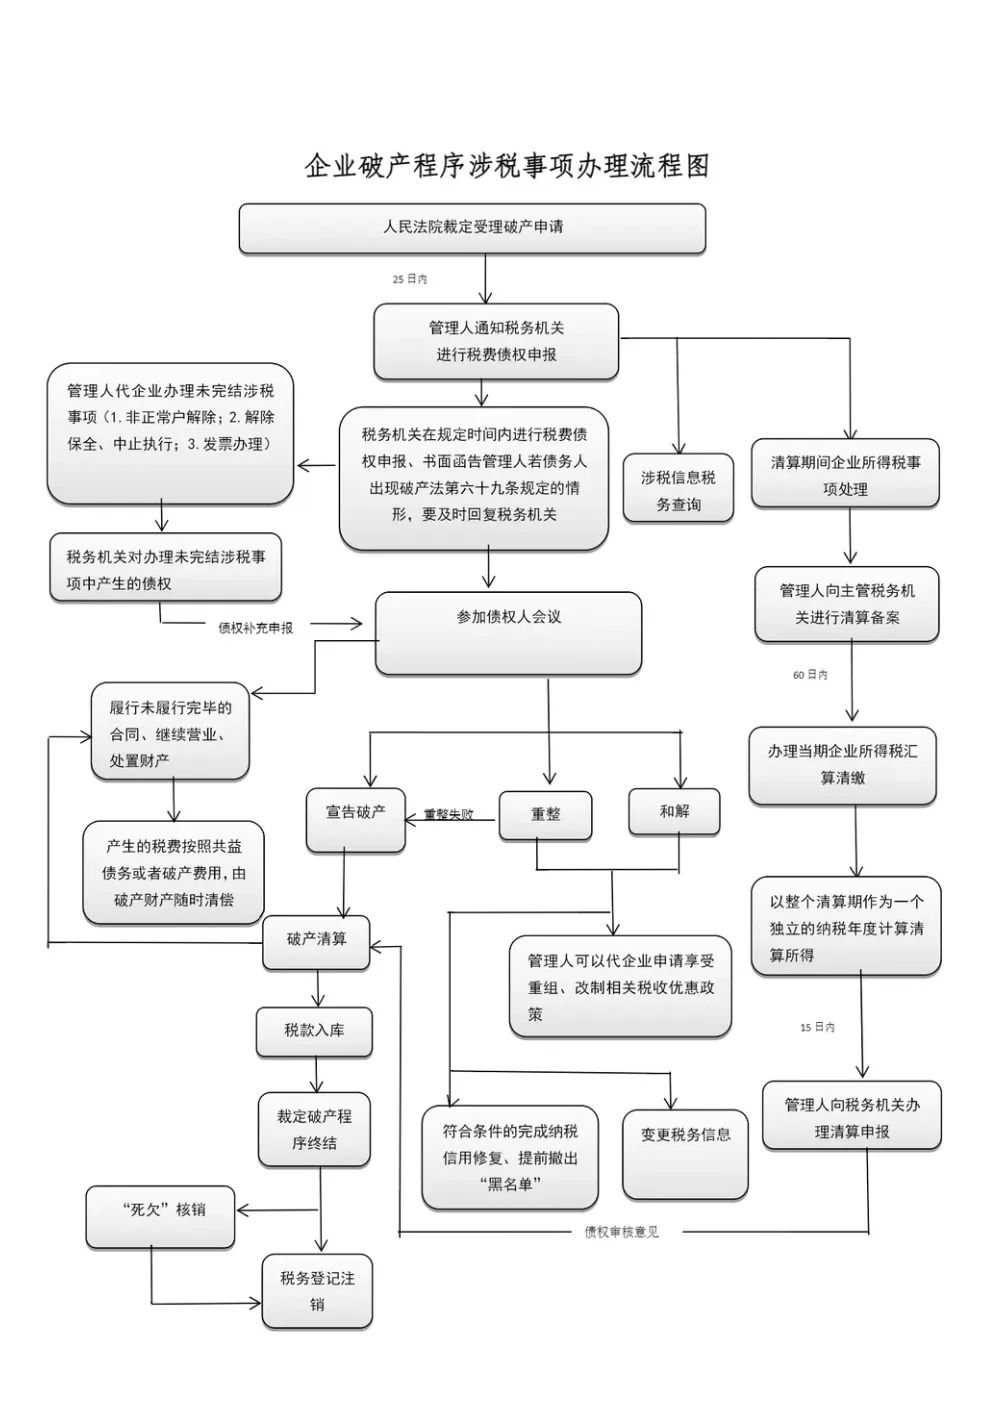
时间:2021-11-03 作者:桂商通 【转载】 柳州注册公司,柳州公司注册,柳州记账报税,柳州新公司注册,柳州代办营业执照,柳州办理营业执照,柳州代理记账报税,柳州注册新公司,柳州新公司注册,柳州代办公司,柳州财税公司,柳州代办记账报税,柳州工商注册,柳州注册个体户,柳州办理执照,柳州企业注册,柳州营业执照办理企业破产程序涉税事项操作指引(试行) 国家税务总局重庆市税务局 2021年10月 序言 为持续优化税收营商环境,规范破产企业涉税问题处理,保障纳税人合法权益,国家税务总局重庆市税务局依据《中华人民共和国企业破产法》《中华人民共和国税收征管法》等法律法规,以及《重庆市高级人民法院 国家税务总局重庆市税务局关于企业破产程序涉税问题处理的实施意见》等文件精神,经与重庆市破产法庭深入交流研讨,编制了《企业破产程序涉税事项操作指引(试行)》。 本指引聚焦企业破产程序涉税问题处理的重点环节,从纳税人的角度,在现行法律法规与政策框架下,全过程梳理涉税问题。对破产企业涉税信息查询、办理纳税申报、税收债权确认、撤销非正常户认定、发票及税控设备挂失补办、发票领用开具、重整企业纳税信用修复、税务登记信息变更、税收黑名单撤出、清算期间企业所得税处理、破产企业税务登记注销等重点涉税事项进行提示。对增值税、企业所得税、土地增值税、房产税、城镇土地使用税、印花税、契税等重点税收优惠政策及各环节业务概述、法律政策依据、需提供材料、办理时限、办理流程进行梳理,为全市纳税人高效处理破产涉税事宜提供便利。 本指引归集的政策截止日期为2021年10月。基层税务机关在工作中遇到问题,请及时向市局政策法规处反馈。市局将根据相关法律法规、征管实际等对指引进行动态更新,不断修订完善。 企业破产程序涉税事项办理流程图
 目 录 一、破产企业涉税信息查询 二、办理纳税申报 三、税收债权确认 四、撤销非正常户认定 五、发票、税控设备挂失、补办 六、发票开具 七、税费优惠政策享受 (一)增值税优惠政策 (二)房产税、城镇土地使用税优惠政策 (三)土地增值税优惠政策 (四)印花税优惠政策 (五)契税优惠政策 (六)企业所得税优惠政策 八、修复重整企业纳税信用 九、税收黑名单撤出 十、变更税务登记信息 十一、清算期间企业所得税处理 十二、注销税务登记 【业务概述】管理人可申请查询破产企业纳税申报、税款缴纳和税务行政处罚等涉税信息。现场办理查询业务的,管理人可在主管税务机关办税服务厅(室)注销清税业务专窗(专区)申请查询,经实名认证的管理人可通过电子税务局查询。 【办理依据】《中华人民共和国税收征收管理法》 《中华人民共和国企业破产法》 《国家税务总局关于发布〈涉税信息查询管理办法〉的公告》(国家税务总局公告2016年第41号) 【需提供资料】1.人民法院受理破产申请的裁定书复印件; 2.人民法院指定管理人决定书; 3.管理人授权委托人员有效身份证件的原件和复印件。 【办理时限】即时办结 【办理地点】主管税务机关税务所 【办理提示】1.管理人授权委托人员有效身份证件具体是指:管理人为清算组或中介机构的,提供管理人《授权委托书》及被委托办税人员身份证件;管理人为个人的,提供身份证件。 2.管理人提供的各项资料为复印件的,均需注明“与原件一致”并签章。 3.管理人对报送材料的真实性和合法性承担责任。 4.管理人使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。 【业务概述】管理人应当据实补办人民法院裁定受理破产申请前企业未办理的纳税申报,未发现企业有应税行为的,可暂按零申报补办纳税申报。 如管理人知悉、掌握破产企业应报未报应税收入或涉嫌少报漏报错报导致少计税款的,应及时告知主管税务机关并进行相应纳税申报。 人民法院裁定受理破产申请后,经人民法院许可或债权人会议决议,企业因继续营业或者因破产财产的使用、拍卖、变现所产生的应当由企业缴纳的税(费),管理人应当以企业名义依法申报缴纳税款。 处置破产企业财产时,如约定产生的税(费)由买受人负担的,破产企业的法定纳税义务不因任何与买受人的税(费)负担约定而免除,管理人应及时代表破产企业履行纳税申报和缴纳义务。 管理人应当全面准确核查企业的财产状况,并依法按期申报房产税、城镇土地使用税等。 对企业财产进行变价的,管理人应当与买受人共同及时办理产权转移手续。 最后,桂商通专注工商代理、会计服务、创业补贴、税务筹划、公司注册,拥有多年的从业经验和专业知识。获得众多企业主的认可和信赖,如您遇到任何企业问题,请咨询桂商通财税客服,会为您详细解答一切问题。若有不明白之处或者想了解更多创业知识可以进入桂商通官方网站学习。 桂商通 声明:桂商通尊重知识产权保护规范,每篇文章都注有明确的作者和来源;桂商通的原创文章,请转载时务必注明文章的作者和来源; 转载的文章如果侵犯了您的权利,请及时与我们联系,我们会及时纠正处理。 版权保护: 本文由桂商通财税原创,转载请保留链接: http://www.guishangtong.com 本文源于:https://www.guishangtong.com/neop1/item_24905666_2670792.html |